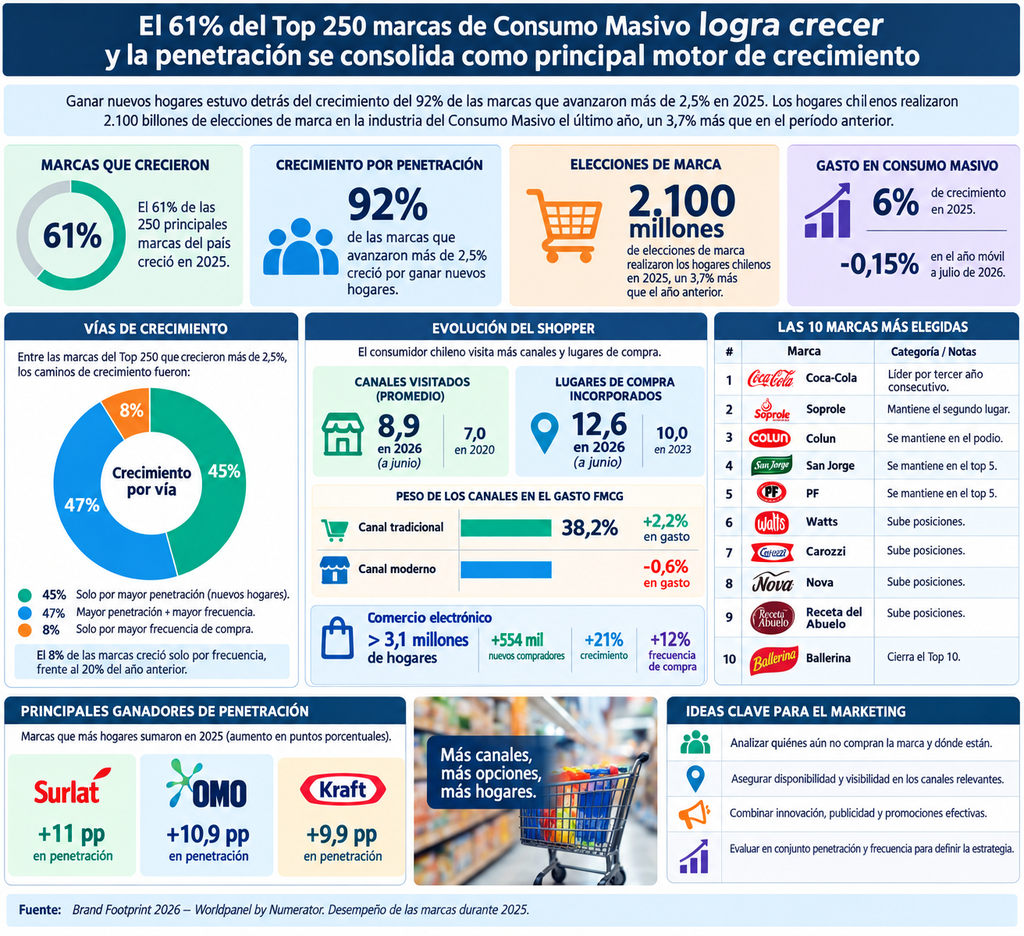
Ganar nuevos hogares fue determinante para el crecimiento del 92% de las marcas que avanzaron más de 2,5% durante 2025. El comportamiento refleja un escenario donde la penetración adquiere mayor relevancia frente a un consumidor que distribuye sus compras entre una mayor cantidad de canales.
Los hogares chilenos realizaron 2.100 millones de elecciones de marca durante 2025, cifra que representa un aumento de 3,7% respecto del período anterior. Los resultados forman parte de la decimocuarta edición de Brand Footprint, estudio elaborado por Worldpanel by Numerator sobre el comportamiento de las principales marcas de consumo masivo.
El ranking analiza las marcas según la cantidad de veces que son escogidas por los hogares y considera más de 77 categorías vinculadas a alimentos, bebestibles, lácteos, cuidado personal, cuidado del hogar y productos para mascotas. En su edición 2026, el estudio evidencia que ampliar la base de hogares compradores adquirió un papel central para las marcas que consiguieron crecer.
Durante 2025, el 61% de las 250 principales marcas del país registró crecimiento, revirtiendo la tendencia observada durante el año anterior. Entre las marcas que aumentaron más de 2,5%, la incorporación de nuevos hogares compradores estuvo presente en la gran mayoría de los casos.
Para medir la evolución, Brand Footprint utiliza los Consumer Reach Points, indicador que combina la penetración de una marca con la frecuencia con que es elegida durante el año. En el período anual cerrado a octubre de 2025, las familias chilenas concretaron 2.100 millones de elecciones de marca, un 3,7% más que en el ejercicio anterior.
El aumento de las elecciones ocurrió en un contexto de mayor moderación del gasto y del volumen. El gasto en consumo masivo creció 6% durante 2025, mientras que en el año móvil a julio de 2026 la variación llegó a -0,15%, acompañada por una disminución de 2,6% en el volumen adquirido por los hogares.
El estudio identifica tres vías para alcanzar crecimiento: incorporar nuevos hogares, elevar la frecuencia de compra o combinar ambos factores. Entre las marcas del Top 250 que crecieron más de 2,5%, un 45% avanzó únicamente por mayor penetración, mientras otro 47% combinó nuevos hogares con una mayor frecuencia de elección.
Solo un 8% de las marcas que crecieron más de 2,5% lo hizo exclusivamente a partir de una mayor frecuencia de compra entre sus consumidores habituales. Esta proporción contrasta con el 20% registrado durante el año anterior y refuerza el peso que adquirió la incorporación de nuevos compradores.
María Paz Román, Country Manager de Worldpanel by Numerator en Chile, señaló que los resultados muestran que el crecimiento no depende únicamente de aumentar la frecuencia de elección entre quienes ya compran una marca. En 2025, agregó, la penetración estuvo presente en el crecimiento del 92% de las marcas que avanzaron más de 2,5%.
Marketing con foco en nuevos compradores
Los resultados también plantean cambios para las decisiones de marketing, especialmente en campañas, innovaciones y activaciones comerciales. Cuando el objetivo es incorporar consumidores, las marcas deben identificar qué hogares todavía no las compran, dónde adquieren la categoría y qué elementos pueden facilitar una primera elección.
La distribución y la visibilidad adquieren, en este escenario, una importancia adicional debido a la diversificación de las rutas de compra. Las marcas que buscan ampliar su penetración necesitan asegurar presencia en los distintos espacios donde los hogares realizan sus compras y toman decisiones.
El crecimiento alcanzó a marcas de diferentes tamaños, aunque presentó mayor intensidad entre aquellas de mayor escala. Durante 2025 aumentó el 66% de las supermarcas, el 62% de las grandes y el 56% de las marcas medianas consideradas dentro del análisis de Brand Footprint.
Las 50 marcas más elegidas alcanzaron una penetración promedio de 79% en 2025, frente al 77% registrado en 2024. Además, 192 mil hogares adicionales comenzaron a comprar al menos una marca perteneciente al Top 50, grupo que concentró el 55% del gasto total en consumo masivo durante el año.
Aunque su frecuencia promedio de elección disminuyó ligeramente, las marcas del Top 50 fueron escogidas 6,4 veces al año. El promedio para el conjunto de marcas fue de 3,5 elecciones anuales, diferencia que demuestra la necesidad de observar penetración y frecuencia de manera conjunta.
Dos marcas pueden aumentar sus elecciones por razones distintas y, por lo tanto, enfrentar desafíos diferentes para sostener su crecimiento. Mientras algunas requieren sumar hogares compradores, otras necesitan fortalecer la recurrencia entre consumidores que ya forman parte de su base.
Coca-Cola encabeza el Top 10
Coca-Cola volvió a ubicarse como la marca más elegida por los hogares chilenos dentro del mercado de bienes de consumo de alta rotación. Soprole ocupó el segundo lugar, seguida por Colun, San Jorge y PF, manteniendo una alta estabilidad en los cinco primeros puestos del ranking.
El Top 10 se completó con Watts, Carozzi, Nova, Receta del Abuelo y Ballerina. Dentro de este grupo, Watts, Carozzi, Nova y Receta del Abuelo avanzaron posiciones respecto de la medición anterior, mientras las principales ubicaciones conservaron una estructura similar.
En cuanto a la incorporación de hogares compradores, Surlat fue la marca que más penetración ganó durante el año, con un aumento de 11 puntos porcentuales. Le siguieron OMO, con un incremento de 10,9 puntos porcentuales, y Kraft, que alcanzó una mejora de 9,9 puntos porcentuales.
Un shopper que utiliza cada vez más canales
El comportamiento de los consumidores también muestra una creciente diversificación de los espacios de compra. En el año móvil a junio de 2026, los hogares chilenos visitaron en promedio 8,9 canales distintos, frente a los 7,0 registrados en 2020.
La cantidad de lugares de compra incorporados al recorrido también aumentó durante los últimos años. El indicador llegó a 12,6 lugares en el año móvil a junio de 2026, en comparación con los 10,0 registrados durante 2023.
Esta transformación también modificó el peso relativo de los canales dentro del gasto de consumo masivo. El canal tradicional concentró el 38,2% del gasto y registró un crecimiento de 2,2% durante el año móvil al segundo trimestre de 2026, mientras el canal moderno presentó una caída de 0,6%.
El comercio electrónico también amplió su alcance entre los hogares del país. El canal superó los 3,1 millones de hogares compradores después de incorporar 554 mil consumidores en un año, equivalente a un crecimiento de 21%, mientras la frecuencia de compra aumentó 12%.
Para María Paz Román, analizar penetración y frecuencia por separado permite identificar con mayor precisión las necesidades de cada marca. Una empresa que busca sumar hogares debe asegurar disponibilidad y visibilidad a través de las diferentes rutas de compra, mientras otra puede concentrarse en aumentar la recurrencia de quienes ya la eligen.
El estudio plantea que la innovación, la publicidad, las promociones y la distribución continúan siendo herramientas relevantes para ampliar la penetración. La diferencia está en determinar cuál de estas palancas responde mejor al comportamiento y a las necesidades de los hogares que una marca busca incorporar.
Brand Footprint no solo permite identificar cuáles son las marcas más elegidas por los consumidores chilenos. También entrega una lectura sobre los factores que explican su crecimiento y sobre las oportunidades existentes para ampliar el número de hogares compradores en un mercado donde las rutas de consumo son cada vez más diversas.
Los resultados corresponden al desempeño de las marcas durante 2025 y fueron presentados en la edición 2026 de Brand Footprint, estudio desarrollado por Worldpanel by Numerator para analizar la evolución de las principales marcas de consumo masivo.
About the Author